
Pour les artisans du bâtiment, la TVA est un enjeu majeur. Évitez redressements fiscaux et litiges en maîtrisant les taux 2026 (5,5 %, 10 %, 20 %). Avec la facturation électronique, la conformité est critique. Ce guide BatiBrain sécurise vos marges.
Table des matières
- Introduction : La TVA, Votre Levier de Compétitivité ou Votre Talon d’Achille en 2026 ?
- Le Taux Normal à 20 % : La Règle Générale pour Vos Chantiers
- Le Taux Intermédiaire à 10 % : L’Indispensable pour vos Travaux de Rénovation et d’Entretien
- Le Taux Réduit à 5,5 % : Votre Atout pour les Travaux d’Amélioration Énergétique
- La mention de TVA sur le devis et les pièces justificatives
- 2026 et la Facturation Électronique : La TVA à l’Ère Numérique et Vos Outils
- Questions Fréquentes sur la TVA dans le Bâtiment
- Conclusion : Maîtrisez Votre TVA, Sécurisez Votre Avenir
Introduction : La TVA, Votre Levier de Compétitivité ou Votre Talon d’Achille en 2026 ?
Pour tout professionnel du bâtiment, la Taxe sur la Valeur Ajoutée (TVA) représente un enjeu à la fois complexe et fondamental. Une simple erreur de taux sur vos devis ou factures peut entraîner des conséquences lourdes : un redressement fiscal, des litiges avec vos clients, et une perte non négligeable de crédibilité. Avec l’obligation de recevoir des factures électroniques au 1er septembre 2026 (l’obligation de les émettre n’arrivant qu’au 1er septembre 2027 pour les TPE et PME), la conformité de vos déclarations prend une dimension encore plus critique.
Maîtriser les différents taux applicables, qu’il s’agisse du taux réduit (5,5 %), du taux intermédiaire (10 %), ou du taux normal (20 %), est essentiel. Transformez cette contrainte légale en un véritable levier de compétitivité pour votre entreprise. Vous sécurisez ainsi vos marges et votre réputation.
Ce guide pratique vous donne les clés pour naviguer sereinement dans ce paysage fiscal. Il vous aide à anticiper les évolutions de l’année 2026 et à éviter les mauvaises surprises. La connaissance est votre meilleure protection, et elle peut avoir un impact direct sur la rentabilité de vos chantiers.
- Sécuriser vos devis : Appliquez toujours le bon taux dès la proposition commerciale.
- Optimiser vos marges : Ne laissez pas une erreur de taxe réduire vos bénéfices sur un chantier.
- Renforcer votre crédibilité : Des factures justes inspirent confiance à vos clients.
- Anticiper 2026 : Préparez-vous à l’ère de la dématérialisation des factures.
Le Taux Normal à 20 % : La Règle Générale pour Vos Chantiers
Pour vos chantiers, le taux normal de TVA à 20 % est la règle par défaut en France. Ce taux standard s’applique à la majorité des travaux de construction neuve et à la plupart des prestations de services, y compris la main d’œuvre. Il est essentiel de le maîtriser pour une facturation juste et conforme.
Concrètement, ce taux de 20 % concerne des projets d’envergure et des fournitures spécifiques. Voici quelques exemples :
- La construction d’une maison individuelle neuve, de ses fondations à ses finitions.
- L’extension significative d’un bâtiment existant, augmentant par exemple sa surface de plus de 10 % ou modifiant sa structure porteuse.
- Les travaux de gros œuvre (fondations, murs porteurs, charpente) sur des constructions neuves.
- La fourniture d’équipements non éligibles aux taux réduits, comme certains matériaux haut de gamme ou des installations non liées aux travaux d’amélioration énergétique dans un logement de moins de deux ans.
- Les projets de démolition-reconstruction qui remettent à neuf plus de la moitié du bâti existant.
Soyez particulièrement vigilant : même sur un chantier de rénovation, certains éléments peuvent rester à 20 %. La pose d’une véranda neuve, par exemple, est souvent soumise à ce taux, car elle est considérée comme une construction neuve ajoutée. Identifiez la nature exacte de chaque intervention. Appliquez le taux correct dès le devis. Pour maîtriser toutes les mentions obligatoires des devis et factures, y compris la Taxe sur la Valeur Ajoutée, une bonne préparation est essentielle pour 2026.
Le Taux Intermédiaire à 10 % : L’Indispensable pour vos Travaux de Rénovation et d’Entretien
Le taux intermédiaire (10 %) de la Taxe sur la Valeur Ajoutée est un avantage certain pour de nombreux professionnels du bâtiment. Il s’applique spécifiquement aux travaux d’amélioration, de transformation, d’aménagement et d’entretien réalisés sur les habitations. Ce taux est conçu pour encourager la rénovation du parc immobilier existant. Il représente un levier de compétitivité pour vos devis.
La condition primordiale pour bénéficier de ce taux est simple : le bien immobilier concerné doit impérativement être achevé depuis plus de deux ans. Cette distinction entre « neuf » et « ancien » est essentielle. Elle marque la frontière entre le taux normal à 20 % et ce taux plus avantageux. Vous devez donc toujours vérifier la date d’achèvement du bien avant d’établir votre devis. Pour vous aider à calculer rapidement la TVA applicable, des outils existent.
Ce taux de 10 % couvre à la fois les prestations de services, c’est-à-dire votre main d’œuvre, et les fournitures de matériaux que vous posez et intégrez directement aux travaux. C’est une différence majeure avec le taux réduit (5,5 %) qui cible principalement les travaux d’amélioration énergétique. Pour la majorité des chantiers du quotidien, ce taux est votre allié.
Voici quelques exemples typiques de travaux éligibles au taux intermédiaire de 10 % :
- La rénovation complète d’une salle de bain ou d’une cuisine dans un logement ancien, incluant la pose des éléments fixés.
- Le remplacement de fenêtres, portes ou volets, améliorant l’isolation sans atteindre les critères du taux réduit spécifique.
- Les travaux de peinture, de revêtements de sols ou de murs, rafraîchissant l’intérieur.
- Une nouvelle installation électrique ou la mise aux normes d’un tableau électrique dans un habitat de plus de deux ans.
- Les réparations de toiture, le ravalement de façade ou l’entretien d’une chaudière.
Restez vigilant face aux exceptions. Certains gros équipements, considérés comme des « fournitures non posées » ou des travaux de grande ampleur, assimilables à une construction neuve, peuvent basculer au taux normal de 20 %. Par exemple, l’installation d’une cuisine équipée dont les éléments ne sont pas fixés ou l’ajout d’une extension significative pourrait être soumis à 20 %. La ligne entre devis de rénovation intérieure et nouvelle construction est parfois mince. Pour sécuriser l’application du bon taux, la mention certifiée par votre client sur le devis ou la facture est indispensable. Il y certifie que le logement a bien plus de deux ans et que les travaux sont éligibles au taux de 10 %.
Le Taux Réduit à 5,5 % : Votre Atout pour les Travaux d’Amélioration Énergétique
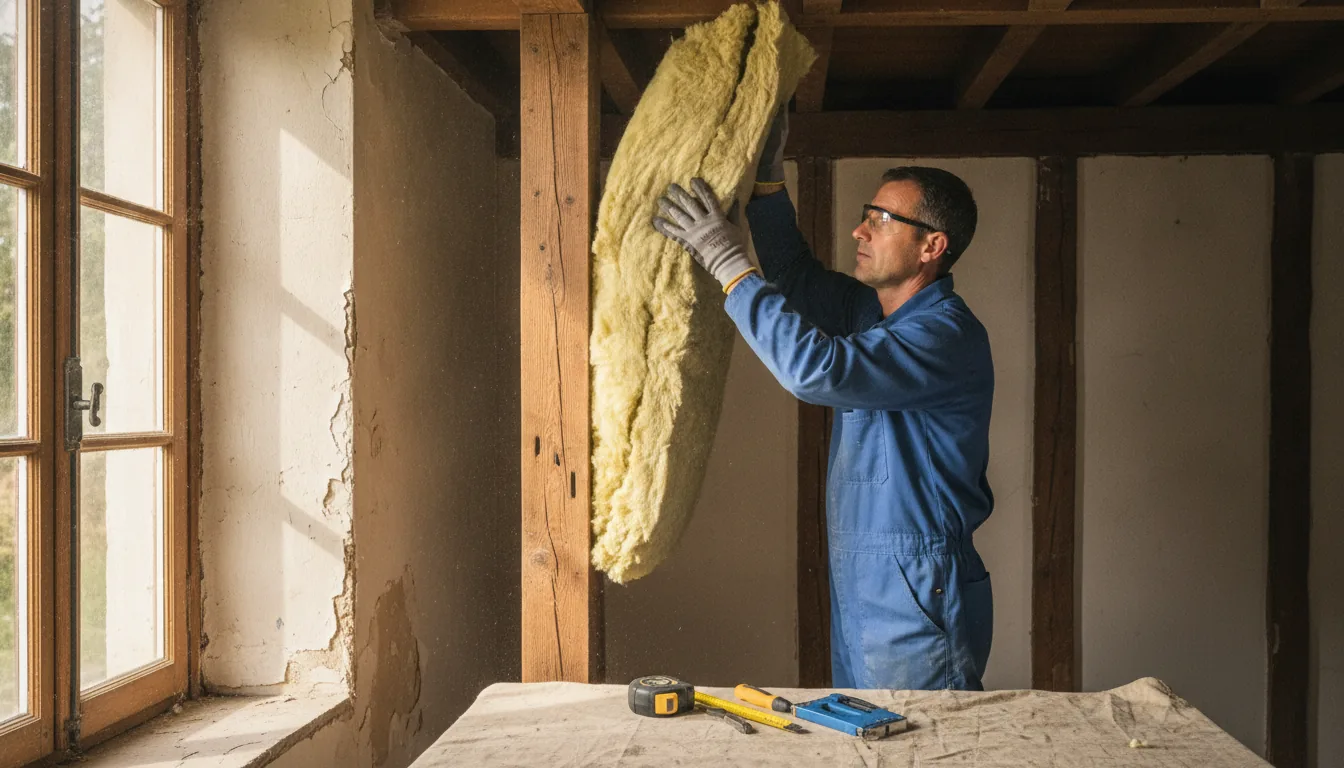
Après avoir exploré le taux intermédiaire, abordons maintenant le taux réduit à 5,5 % de la Taxe sur la Valeur Ajoutée. Ce dispositif est un levier fiscal majeur pour la transition énergétique en France. Il représente une opportunité pour les professionnels spécialisés dans la rénovation de logements. Ce taux avantageux encourage les propriétaires à investir dans des travaux écologiques. Votre expertise est ainsi mise en valeur.
Quels Chantiers Bénéficient du Taux à 5,5 % ?
Ce taux s’applique spécifiquement aux travaux d’amélioration énergétique des logements de plus de deux ans. L’objectif est clair : optimiser la performance thermique et la consommation d’énergie des bâtiments existants. En tant que professionnel, vous contribuez activement à la réduction de l’empreinte carbone des habitations. Vous avez un rôle clé dans cette démarche environnementale.
Voici quelques exemples concrets de chantiers éligibles à ce taux :
- L’isolation thermique des murs, des combles ou de la toiture (par l’intérieur ou l’extérieur). Ces interventions améliorent significativement l’efficacité énergétique. Pour vos travaux de toiture et d’isolation, nos calculateurs pour la toiture peuvent vous être utiles.
- Le remplacement d’une ancienne chaudière par un équipement à énergie renouvelable (chaudière biomasse, pompe à chaleur). Attention : depuis le 1er mars 2025, la fourniture et la pose d’une chaudière susceptible d’utiliser des combustibles fossiles (gaz, fioul), y compris à condensation, relèvent du taux normal de 20 %.
- L’installation de systèmes de chauffage ou de production d’eau chaude qui fonctionnent avec des énergies renouvelables, comme les pompes à chaleur air/eau ou les chauffe-eau solaires.
- Le remplacement de fenêtres par des modèles à double ou triple vitrage, respectant des critères de performance thermique précis.
- L’installation de systèmes de ventilation mécanique contrôlée (VMC) double flux.
L’Importance des Critères de Performance et de la Certification RGE
Pour bénéficier du taux réduit, les équipements installés doivent impérativement respecter des critères de performance énergétique précis. Ces exigences sont souvent liées aux certifications RGE (Reconnu Garant de l’Environnement). Votre qualification RGE est un gage de qualité pour vos clients. Elle est d’ailleurs une condition souvent indispensable pour l’éligibilité aux aides publiques comme MaPrimeRénov’. Assurez-vous que les matériaux et systèmes que vous proposez répondent aux normes en vigueur. La conformité technique est cruciale pour tous vos projets.
Ce que le Taux Réduit à 5,5 % Couvre Précisément
Ce taux préférentiel englobe à la fois les prestations de services (main d’œuvre) et les matériaux spécifiques posés par votre entreprise. Il ne se limite pas uniquement aux équipements principaux. Le dispositif inclut également les travaux induits, c’est-à-dire ceux qui sont directement liés à ces rénovations énergétiques. Par exemple, après une isolation intérieure, les travaux de plâtrerie, de peinture ou d’électricité nécessaires pour la remise en état sont également concernés. Pour les finitions, optimisez vos estimations de surface pour la peinture. Veillez à bien distinguer ces travaux induits des autres interventions non éligibles. La facturation électronique, qui s’imposera par étapes à partir de 2026 (réception) puis de 2027 (émission pour les TPE et PME), facilitera cette distinction claire sur vos documents.
La mention de TVA sur le devis et les pièces justificatives
Au-delà de la forme, le fond reste primordial. Depuis le 16 février 2025, ce n’est plus une attestation Cerfa qui justifie le taux réduit de Taxe sur la Valeur Ajoutée : c’est une mention portée sur le devis ou la facture, que votre client certifie et signe. C’est cette pièce que vous présenterez en cas de contrôle.
Ce que votre client certifie sur le devis ou la facture
Depuis le 16 février 2025, ce qui justifie l’application des taux réduits (5,5 %) et du taux intermédiaire (10 %) sur vos chantiers n’est plus un formulaire séparé : c’est une mention que votre client certifie sur le devis ou la facture. Les formulaires 1300-SD et 1301-SD ne sont plus exigés. Sans cette mention, vous vous exposez au taux normal (20 %), même si les travaux étaient éligibles. Votre client final doit la dater et la signer avant toute facturation : il y certifie que le logement de plus de deux ans est bien concerné par une opération de rénovation et que les prestations de services (main d’œuvre) ainsi que les matériaux relèvent des taux avantageux, notamment pour les travaux d’amélioration énergétique.
Pour le professionnel, cette mention est la pièce qui documente le taux appliqué. Elle ne vous décharge de rien : le redevable de la TVA, c’est vous, et l’administration peut toujours remettre en cause le taux. Le code général des impôts prévoit seulement que votre client est solidairement tenu au paiement du complément de taxe si les mentions portées sur le devis ou la facture se révèlent inexactes de son fait. En l’absence de mention, le redressement se règle chez vous.
Ce que la mention doit dire et comment en garder la trace
Deux points suffisent à tenir cette pièce, quelles que soient la nature et l’ampleur du chantier :
- Ce que le client certifie : que l’immeuble est affecté à l’habitation et achevé depuis plus de deux ans, que les travaux ne le rendent pas neuf, ne le surélèvent pas et n’augmentent pas sa surface de plancher de plus de 10 %. À noter : pour les travaux de réparation et d’entretien d’un montant inférieur à 1 000 € TTC, l’administration admet que ces mentions ne figurent pas sur le devis ou la facture ; le nom et l’adresse du client et de l’immeuble, la nature des travaux et la mention des plus de deux ans suffisent alors.
- Le double exemplaire : le devis ou la facture qui porte la mention est établi en deux exemplaires. Vous gardez le vôtre dans votre comptabilité, votre client garde le sien. C’est ce document qui fait la preuve du taux appliqué le jour d’un contrôle.
La mention doit être complète : incomplète ou erronée, elle est aussi risquée qu’une mention absente. Votre rôle est d’expliquer à votre client ce qu’il certifie et de vérifier qu’il a bien daté et signé. Pour des informations officielles, vous pouvez consulter le site de l’administration fiscale.
Conservation Rigoureuse : Votre Défense en Cas de Contrôle
La conservation de vos documents est une obligation légale et un réflexe professionnel. Vous devez conserver les devis et factures qui portent la mention de TVA jusqu’au 31 décembre de la cinquième année qui suit les travaux. C’est le délai durant lequel l’administration fiscale peut revenir sur le taux appliqué. Une gestion documentaire essentielle, du devis signé au procès-verbal de réception de chantier, est essentielle pour la pérennité de votre entreprise. Sans ce document à portée de main, vous risquez non seulement de devoir appliquer le taux normal (20 %) mais aussi de subir un redressement fiscal, avec des pénalités à la clé. Pour une conformité des retenues de garantie et une gestion sereine de vos chantiers, la rigueur est de mise. Chaque document compte, et le devis signé est au sommet de cette pyramide des preuves.
2026 et la Facturation Électronique : La TVA à l’Ère Numérique et Vos Outils
Après avoir maîtrisé les subtilités de la mention de TVA, projetez-vous vers l’avenir proche. À partir du 1er septembre 2026, la facturation électronique s’imposera par étapes à tous les professionnels du bâtiment : d’abord l’obligation de recevoir les factures électroniques, puis, au 1er septembre 2027, celle de les émettre pour les TPE et PME. Cette réforme transformera radicalement votre gestion de la Taxe sur la Valeur Ajoutée.
Cette réforme majeure implique la transmission dématérialisée de vos factures au format Factur-X – un format hybride combinant un PDF lisible et des données structurées pour les machines. Elle inclut également la transmission de vos données de TVA via l’e-reporting (déclaration des transactions B2C et des paiements) en passant par des plateformes agréées (PA), immatriculées par l’administration fiscale pour échanger les factures électroniques. Le décret n° 2026-677 du 27 juillet 2026 a remplacé l’ancien terme « PDP » par « plateforme agréée ». La mention précise du taux de TVA appliqué – qu’il s’agisse du taux réduit à 5,5 %, du taux intermédiaire à 10 %, ou du taux normal à 20 % – sera une information essentielle. Ces plateformes la vérifieront automatiquement. Anticipez cette transition. Aucune amende n’est prévue au 1er septembre 2026 : une mise en demeure ouvre un délai de trois mois avant toute sanction (art. 1737 IV bis du CGI), et l’administration a annoncé une phase de démarrage tolérante pour les entreprises engagées dans une démarche documentée. S’y préparer reste la clé pour fiabiliser votre processus de facturation.
La TVA et la Facturation Électronique : Ce Qui Change pour Vous
L’ère numérique apporte son lot de défis, mais aussi d’opportunités pour les professionnels. La facturation électronique 2026 ne concerne pas uniquement le format de vos documents. Elle impacte la manière dont l’administration fiscale collecte et analyse vos données, notamment celles relatives à la TVA. Cela signifie une plus grande transparence, mais aussi une exigence accrue de précision dès la création de votre devis pour des travaux d’amélioration énergétique ou une simple prestation de services.
Pour un logement de plus de deux ans bénéficiant du taux réduit, par exemple, toutes les informations devront être impeccablement structurées. Même les micro-entrepreneurs sont concernés par cette réforme. S’adapter sans tarder facilite la transition et vous laisse le temps de vous mettre en conformité. Ne laissez pas les erreurs courantes gâcher votre sérénité. Les avantages incluent des paiements plus rapides, une réduction des erreurs de saisie et une simplification de votre comptabilité.
BatiBrain PRO : Votre Allié pour une Transition Sereine
Face à ces évolutions, choisir le bon outil est déterminant. BatiBrain vous offre une solution complète et sans surprise pour 49 € HT par mois avec le plan Pro. Ce plan vous prépare sereinement à la facturation électronique 2026. Il intègre des factures Factur-X et un accompagnement clair, loin du jargon administratif et des frais imprévus.
Le plan BatiBrain PRO ouvre trois rôles utilisateurs (patron, secrétaire, chef de chantier) sans supplément par personne. Il inclut des fonctionnalités avancées pour une gestion optimisée :
- IA illimitée : Pour des devis préparés vite, poste par poste, sur chaque chantier de rénovation. « Illimité » s’entend dans la limite d’un usage raisonnable : 600 devis IA et 300 aperçus avant/après par mois, dont 60 produits à partir d’une vidéo.
- 3 rôles multi-utilisateurs : Idéal pour une gestion multi-utilisateurs fluide de vos devis et factures en menuiserie ou plomberie.
- Signature électronique illimitée : Pour valider vos documents rapidement et en toute sécurité.
À périmètre équivalent, les tarifs des solutions du marché varient fortement : comparez le coût total, options comprises, avant de choisir. Vous gagnez ainsi une gestion sereine de votre activité, que vous réalisiez des travaux d’amélioration énergétique ou d’entretien.
Questions Fréquentes sur la TVA dans le Bâtiment
Après avoir exploré les différents taux et leur impact sur votre compétitivité, des interrogations subsistent naturellement. Voici les réponses aux questions les plus courantes concernant la Taxe sur la Valeur Ajoutée et son application spécifique dans le secteur du bâtiment, notamment avec l’horizon 2026 et la facturation électronique.
Dans quels cas précis dois-je appliquer la TVA à 5,5 % pour mes travaux d’amélioration énergétique ?
Vous appliquez le taux réduit (5,5 %) pour les travaux d’amélioration énergétique réalisés dans un logement de plus de deux ans. Cela inclut l’installation d’équipements performants ou l’isolation, sous réserve de respecter certains critères techniques et de performance. Ces chantiers contribuent directement à la transition écologique et peuvent être éligibles à des aides publiques.
Quand la TVA à 10 % est-elle applicable pour les travaux de rénovation et d’entretien, et quelles sont les conditions ?
Le taux intermédiaire (10 %) s’applique aux travaux d’amélioration, de transformation, d’aménagement et d’entretien sur les logements de plus de deux ans. Il couvre aussi bien les prestations de services (main d’œuvre) que les matériaux et équipements que vous fournissez et posez, à l’exception des gros équipements limitativement listés par l’administration, qui restent soumis au taux normal de 20 %. C’est le taux classique pour la rénovation courante, hors amélioration énergétique spécifique.
Pour quels types de chantiers (neuf, gros œuvre) le taux normal de 20 % reste-t-il obligatoire et sans exception ?
Le taux normal (20 %) est obligatoire pour la plupart des travaux de construction neuve, d’agrandissement significatif, ou de gros œuvre qui remettent à neuf plus de la moitié du bâti existant. Il s’applique également aux logements de moins de deux ans, et pour les travaux d’équipement ou d’aménagement non éligibles aux taux réduits. Il n’y a pas d’exception pour ces chantiers.
Comment bien distinguer un logement neuf d’un logement ancien de plus de deux ans pour l’application des taux de TVA ?
Un logement de plus de deux ans est une habitation dont la construction est achevée depuis plus de deux ans à la date de début des travaux, et qui n’est pas affectée à une activité professionnelle. Un logement neuf, pour la TVA, est soit une construction récente, soit une rénovation lourde équivalant à une reconstruction. La distinction est cruciale pour la bonne application des taux. La date du permis de construire ou de la déclaration d’achèvement des travaux est un bon indicateur.
Quels documents (devis signé, factures) dois-je absolument conserver pour justifier le taux appliqué en cas de contrôle ?
Vous devez conserver le devis ou la facture portant la mention certifiée et signée par votre client, avec les devis détaillés et les factures correspondantes, jusqu’au 31 décembre de la cinquième année qui suit les travaux. Ces documents établissent la nature des travaux et l’éligibilité au taux appliqué. La transition vers la facturation électronique en 2026 rendra cette traçabilité encore plus structurée et vérifiable. Pour plus de détails, consultez le site officiel de l’administration fiscale française.
Conclusion : Maîtrisez Votre TVA, Sécurisez Votre Avenir
Maîtriser les différents taux de Taxe sur la Valeur Ajoutée est une compétence fondamentale pour tout professionnel du bâtiment. Vous avez exploré les subtilités du taux normal (20 %), du taux intermédiaire (10 %) pour la rénovation, et du taux réduit (5,5 %) pour les travaux d’amélioration énergétique. Ces derniers concernent notamment les logements de plus de deux ans. Cette connaissance assure une facturation juste. Elle évite tout risque de redressement fiscal ou de litige avec vos clients.
Avec l’échéance de 2026, l’arrivée de la facturation électronique rend cette maîtrise encore plus critique et incontournable. Les exigences de la dématérialisation imposent une rigueur accrue. Cela inclut l’application correcte des taux et la mention de TVA certifiée par votre client pour toutes vos prestations de services (main d’œuvre).
BatiBrain est votre partenaire privilégié. Nous simplifions cette gestion complexe. Nous vous accompagnons vers la conformité. Le logiciel de devis et factures des professionnels vous offre une solution complète et économique, spécifiquement conçue pour vous. Elle vous accompagne dans cette transition et allège la gestion de votre entreprise.
- Une facturation plus fiable, avec le taux de TVA fixé dès le devis.
- Une préparation sereine pour les nouvelles obligations de 2026.
- La tranquillité d’esprit face aux contrôles fiscaux.
Prenez une longueur d’avance. Sécurisez l’avenir de votre activité dès aujourd’hui.
La règle BatiBrain : l’IA prépare, vous validez
Un devis engage votre entreprise : vos prix, vos délais, votre responsabilité. C’est pourquoi, avec BatiBrain, l’IA prépare le devis (lignes, quantités, TVA, normes DTU), mais aucun devis ne part sans votre validation. L’IA travaille pour vous, jamais à votre place.
Et si votre prochain devis s’écrivait tout seul ?
BatiBrain transforme une visite de chantier (à la voix, en photos, en vidéo ou sur plan) en devis chiffré qui cite les normes DTU, signé en ligne, avec acompte encaissé et des factures prêtes pour la facturation électronique. Essai gratuit : 5 devis IA + 3 aperçus offerts, sans carte bancaire.
Cet article a été préparé avec l’aide d’une intelligence artificielle et publié sous la responsabilité éditoriale de Picnosia SAS. Les textes officiels cités font foi.